Gérer l’argent d’un foyer ne consiste pas seulement à additionner des dépenses. Il faut aussi savoir qui utilise quelle carte, où arrivent les prélèvements et comment éviter les confusions entre les achats du quotidien et les dépenses personnelles. C’est dans ce contexte que j’ai testé Nickel - Compte pour tous, une application financière développée par NiCKEL, pensée autour d’un compte, d’une carte, d’un IBAN et d’une application réunis au même endroit.
Mon impression générale est assez claire : Nickel peut être pratique pour une personne qui veut un fonctionnement bancaire lisible, sans multiplier les produits, et pour un foyer qui cherche à séparer proprement plusieurs usages. En revanche, ce n’est pas une solution magique pour administrer un budget familial complet depuis un seul espace. La différence entre un compte individuel et une organisation réellement partagée reste essentielle, surtout quand plusieurs personnes participent aux dépenses.
Une organisation concrète pour les dépenses du foyer
Le scénario le plus convaincant, à mes yeux, est celui d’un compte réservé à un usage précis. On peut imaginer un adulte qui utilise Nickel pour les dépenses courantes, un compte destiné aux factures régulières, ou une enveloppe séparée pour les achats liés à la maison. L’intérêt n’est pas de transformer l’application en outil de gestion domestique sophistiqué, mais de donner une place identifiable à un flux d’argent.
Dans la vie quotidienne, cette séparation peut éviter une erreur fréquente : mélanger les dépenses personnelles, les courses, les abonnements et les remboursements entre proches. Si je réserve ce compte à un objectif défini, je lis plus facilement les mouvements et je sais quel solde doit rester disponible. Cette discipline demande toutefois une règle simple entre les utilisateurs : chacun doit savoir à quoi sert le compte et quelles dépenses sont acceptées.
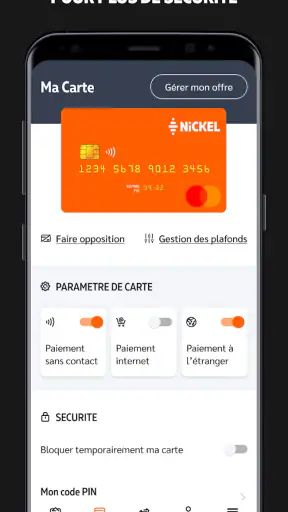
La formule résumée par « un compte, une carte, un IBAN, une application » va dans ce sens. Elle privilégie la simplicité plutôt qu’un tableau de bord chargé. Pour quelqu’un qui veut un compte séparé sans s’encombrer de plusieurs supports, c’est une approche agréable. Je la trouve particulièrement adaptée aux personnes qui souhaitent distinguer un budget de fonctionnement d’un compte principal détenu ailleurs.
Pour un foyer, il faut néanmoins éviter une mauvaise interprétation. Un compte Nickel n’est pas automatiquement un compte commun simplement parce que plusieurs personnes peuvent être concernées par les dépenses. La carte et l’accès au compte doivent rester liés à leur titulaire et à l’usage prévu. Si deux adultes veulent décider ensemble de chaque mouvement, il faut établir leur propre méthode de suivi et ne pas supposer que l’application remplace une organisation à deux.
Un compte dédié vaut mieux qu’un mélange permanent
J’ai trouvé plus pertinent d’imaginer Nickel comme une pièce séparée dans l’organisation financière que comme le centre absolu de toutes les finances du foyer. Par exemple, un utilisateur peut y affecter les petites dépenses récurrentes, tandis qu’un autre compte conserve l’épargne ou les opérations plus importantes. Cette répartition rend les relevés plus compréhensibles et limite les discussions du type « qui a payé quoi ? ».
Une bonne méthode consiste à définir le rôle du compte avant de l’utiliser. S’il sert aux dépenses communes, il faut décider à l’avance qui l’alimente, à quel rythme et comment les achats exceptionnels sont signalés. S’il sert à un adolescent ou à un proche, les limites doivent être expliquées oralement, car l’application ne doit pas être considérée comme un substitut à la confiance ou au dialogue.
Ce fonctionnement est utile dans plusieurs situations : un étudiant qui reçoit une somme destinée à ses dépenses, un adulte qui veut compartimenter un budget de transport, ou un couple qui souhaite donner une destination claire à une partie de ses revenus. Dans chacun de ces cas, la force de Nickel vient de la lisibilité du compte plutôt que d’une gestion familiale avancée.
Installation, accès et limites à poser dès le départ
Nickel est une application gratuite, classée dans la catégorie finance, avec une classification PEGI 3. Elle fonctionne à partir d’Android 7.0 ou d’une version plus récente. La version actuelle est la 2026.16.1, ce qui montre que l’application continue d’être suivie dans son environnement mobile. Pour l’utilisateur, le point important est surtout de vérifier que le téléphone de chaque personne concernée peut l’installer et rester à jour.
Lorsqu’un appareil est utilisé par plusieurs membres du foyer, je recommande de ne pas traiter l’application comme une application familiale ordinaire. Un téléphone partagé peut être pratique pour consulter un solde rapidement, mais il augmente le risque de confusion entre les sessions, les notifications et les habitudes de chacun. Le titulaire du compte doit garder la maîtrise de son accès, et les autres utilisateurs doivent savoir clairement ce qu’ils sont autorisés à faire.
Cette question est encore plus importante avec un téléphone familial ou un appareil prêté. Je déconseille de laisser une session financière ouverte en permanence sur un appareil auquel plusieurs personnes ont accès. Même sans entrer dans des réglages particuliers, une règle de base s’impose : verrouiller le téléphone, fermer l’application après consultation et éviter de transmettre ses codes par message ou à l’oral dans un espace où d’autres peuvent les entendre.
Pour une utilisation à deux, il est préférable de décider qui consulte le compte et comment les informations sont communiquées. Une capture d’écran envoyée dans une conversation peut sembler simple, mais elle peut rapidement devenir obsolète après une nouvelle dépense. Un relevé consulté au même moment ou un message résumant uniquement le montant nécessaire est souvent plus clair. Ce sont de petits détails, mais ils évitent de transformer un outil simple en source de malentendus.
Ce que la simplicité apporte, et ce qu’elle ne remplace pas
La présentation centrée sur le compte, la carte et l’IBAN facilite la compréhension pour une personne qui ne veut pas comparer une longue liste de produits bancaires. Je peux expliquer rapidement à un proche à quoi sert le compte et quel moyen de paiement utiliser. Cette simplicité est aussi utile lorsqu’on veut isoler une dépense sans modifier toute son organisation financière.
En contrepartie, il ne faut pas attendre de cette approche qu’elle organise à elle seule un budget de ménage complexe. Pour suivre les contributions de plusieurs adultes, répartir les factures, prévoir les dépenses annuelles et gérer l’épargne, un tableur ou une application budgétaire complémentaire peut rester nécessaire. Nickel fournit le compte et le moyen de paiement ; la méthode de coordination doit venir des utilisateurs.
J’ai aussi retenu un conseil pratique : ne pas alimenter un compte dédié juste avant une dépense sans conserver une marge pour les opérations déjà prévues. Dans un foyer, les paiements peuvent être décalés et une petite réserve évite de raisonner uniquement sur le solde visible à un instant précis. Cette précaution n’est pas une fonction de Nickel, mais une manière plus sûre de l’intégrer dans une organisation réelle.
Coordonner les dépenses sans créer de confusion
Le meilleur usage partagé repose sur des règles simples et écrites. Dans mon scénario idéal, les utilisateurs définissent trois choses : les dépenses autorisées, la personne qui vérifie régulièrement les mouvements et la façon de signaler un achat inhabituel. Cela peut tenir dans quelques lignes. L’objectif est de ne pas demander à l’application de deviner les intentions du foyer.
Pour les courses ou les petites dépenses communes, une carte associée à un compte clairement identifié peut rendre le suivi plus direct. Pour une dépense importante, je préfère une validation préalable dans la conversation familiale, même si le compte dispose déjà du solde nécessaire. Cette étape réduit les contestations et rappelle que l’argent disponible n’est pas forcément de l’argent librement dépensable.
Un autre usage intéressant consiste à réserver le compte à un seul type de dépense pendant une période définie. Par exemple, le foyer peut l’utiliser pour les transports pendant un mois, puis regarder les mouvements et ajuster son budget. Cette méthode n’offre pas nécessairement l’analyse détaillée d’une application spécialisée, mais elle donne une lecture concrète : le compte devient une enveloppe identifiable, avec une carte utilisée pour le même objectif.
Je conseille aussi de noter les remboursements attendus au moment où une dépense est faite. Si un proche doit rendre une partie du montant, il vaut mieux l’indiquer dans une note personnelle ou un outil séparé plutôt que de compter sur sa mémoire. Le relevé montre le mouvement financier, mais il ne remplace pas une liste de dettes entre personnes. Cette distinction est discrète et pourtant importante dans les foyers où les achats sont souvent avancés par la même personne.
Un complément, pas forcément la banque unique du foyer
Face aux banques traditionnelles, Nickel se distingue surtout par son positionnement direct et facilement compréhensible. Une banque classique peut être plus adaptée à une famille qui veut centraliser plusieurs produits, organiser une épargne commune ou bénéficier d’un accompagnement plus large. À l’inverse, Nickel paraît plus pertinent quand on veut un compte séparé, une carte et un IBAN sans alourdir l’ensemble.
Face aux applications de budget, la comparaison est différente. Un outil budgétaire peut agréger plusieurs comptes et proposer une vision globale des catégories, alors que Nickel sert d’abord à utiliser et suivre un compte précis. Pour comprendre l’ensemble des finances d’un couple, une application de budget peut donc être plus confortable. Pour isoler un usage et garder une frontière nette entre deux flux, Nickel peut être plus lisible.
Face à une carte prépayée, l’intérêt de Nickel tient à l’existence d’un compte et d’un IBAN, ce qui correspond à des usages plus larges qu’un simple moyen de paiement chargé à l’avance. Mais le choix dépend du besoin réel. Si l’objectif est seulement de donner un montant limité pour une sortie ponctuelle, une solution plus simple peut suffire. Si l’objectif est de créer un compte durable avec une organisation identifiable, Nickel devient plus cohérent.
Âge, confiance et usage avec un proche
La classification PEGI 3 indique une application accessible dans un cadre d’âge très large, mais cela ne signifie pas qu’un enfant peut gérer librement un compte comme un adulte. La question financière ne se résume pas à l’âge affiché dans une fiche d’application. Elle concerne la responsabilité du titulaire, la compréhension des paiements et la capacité à respecter les règles fixées par la famille.
Pour un adolescent, je privilégierais un apprentissage progressif. Le compte peut servir à comprendre la différence entre solde disponible et argent déjà réservé, à suivre les dépenses et à apprendre à conserver les justificatifs. L’adulte qui accompagne doit expliquer les conséquences d’un achat et vérifier régulièrement les mouvements, sans transformer chaque dépense en interrogation permanente.
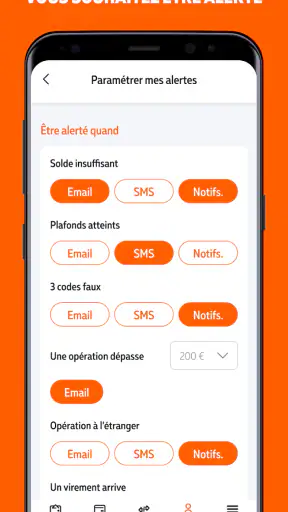
Je ne présenterais pas Nickel comme un outil de contrôle parental. Sa valeur, dans ce contexte, vient plutôt de la clarté d’un compte séparé et d’une discussion explicite sur son usage. Si une famille cherche des autorisations détaillées, des plafonds configurables ou une supervision conçue spécifiquement pour les mineurs, elle devrait comparer avec une offre qui met réellement ces mécanismes au centre.
La confiance doit également être adaptée entre adultes. Partager les identifiants pour faciliter la gestion n’est pas une bonne méthode : cela brouille la responsabilité et rend plus difficile l’identification d’une opération. Il vaut mieux décider qui est titulaire, qui peut utiliser la carte et comment les autres reçoivent les informations nécessaires. Une organisation un peu moins immédiate est souvent plus saine qu’un accès indistinct donné à tout le monde.
Les limites que je garderais en tête
La première limite est donc la frontière entre compte individuel et gestion collective. Nickel peut aider à créer un espace financier séparé, mais il ne suffit pas à établir une comptabilité familiale. La deuxième concerne les utilisateurs qui veulent une analyse très détaillée de leurs habitudes : ils devront peut-être compléter l’application avec une méthode de classement ou un outil externe.
La troisième limite touche aux appareils partagés. Une application financière n’est pas idéale lorsqu’elle reste ouverte sur une tablette utilisée par toute la maison. Le confort de consultation immédiate doit être mis en balance avec la confidentialité. J’utiliserais plutôt un appareil personnel sécurisé, surtout lorsque le compte sert à des dépenses privées.
Enfin, les personnes qui recherchent une relation bancaire très complète peuvent trouver l’approche trop étroite. Nickel répond bien à un besoin ciblé, mais je ne le choisirais pas uniquement parce qu’il est simple si mon objectif principal était de regrouper toute l’épargne, tous les crédits et tous les projets financiers d’un foyer. Dans ce cas, une banque offrant une gamme plus large serait probablement plus adaptée.
Mon avis pour un foyer qui veut rester organisé
Avec une moyenne de 4,7 pour environ 321 000 évaluations et plus de 5 millions d’installations, Nickel bénéficie d’une adoption importante. Ces chiffres ne remplacent pas un essai personnel, mais ils montrent que l’application a trouvé son public. Après l’avoir envisagée sous l’angle d’un usage domestique, je la vois surtout comme une solution pratique pour donner une fonction précise à un compte et éviter de mélanger les dépenses.
Je la recommanderais à une personne qui veut un compte financier simple, une carte et un IBAN réunis dans la même application, notamment pour séparer un budget ou organiser des dépenses courantes. Elle peut aussi convenir à un foyer qui accepte de fixer ses propres règles de partage et de suivi. Son prix gratuit rend l’essai plus facile pour ce type de besoin, sans obliger à commencer par une organisation bancaire lourde.
Je serais plus réservé pour une famille qui attend un véritable espace commun avec une supervision détaillée, des rôles multiples ou une analyse complète de tous les comptes. Dans cette situation, une banque familiale ou une application budgétaire spécialisée pourra mieux répondre aux attentes. Nickel reste alors un élément de l’organisation, pas nécessairement son centre.
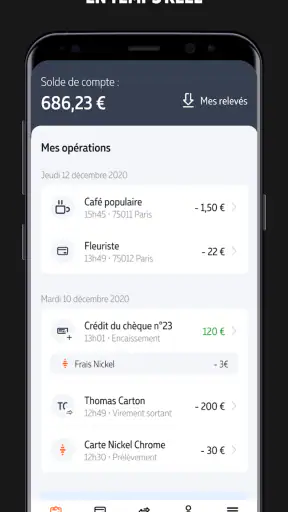
Au final, sa meilleure qualité est sa lisibilité. Je peux comprendre rapidement à quoi sert le compte, associer une carte à cet usage et suivre les mouvements sans construire une architecture compliquée. Sa faiblesse est le revers de cette simplicité : la coordination entre plusieurs personnes dépend largement des règles du foyer. Si chacun connaît ses responsabilités, Nickel devient un outil de séparation efficace plutôt qu’un simple compte supplémentaire.
Pour un usage domestique, mon conseil est donc de commencer petit : choisir une dépense ou une enveloppe, définir qui utilise la carte, conserver une marge et vérifier ensemble les mouvements à intervalles réguliers. Cette méthode permet de juger l’application sur un besoin réel. Si elle clarifie les finances sans ajouter de travail, elle a trouvé sa place. Si le foyer réclame rapidement des fonctions de gestion collective plus poussées, il vaut mieux compléter Nickel ou envisager une solution conçue dès le départ pour cette organisation.


